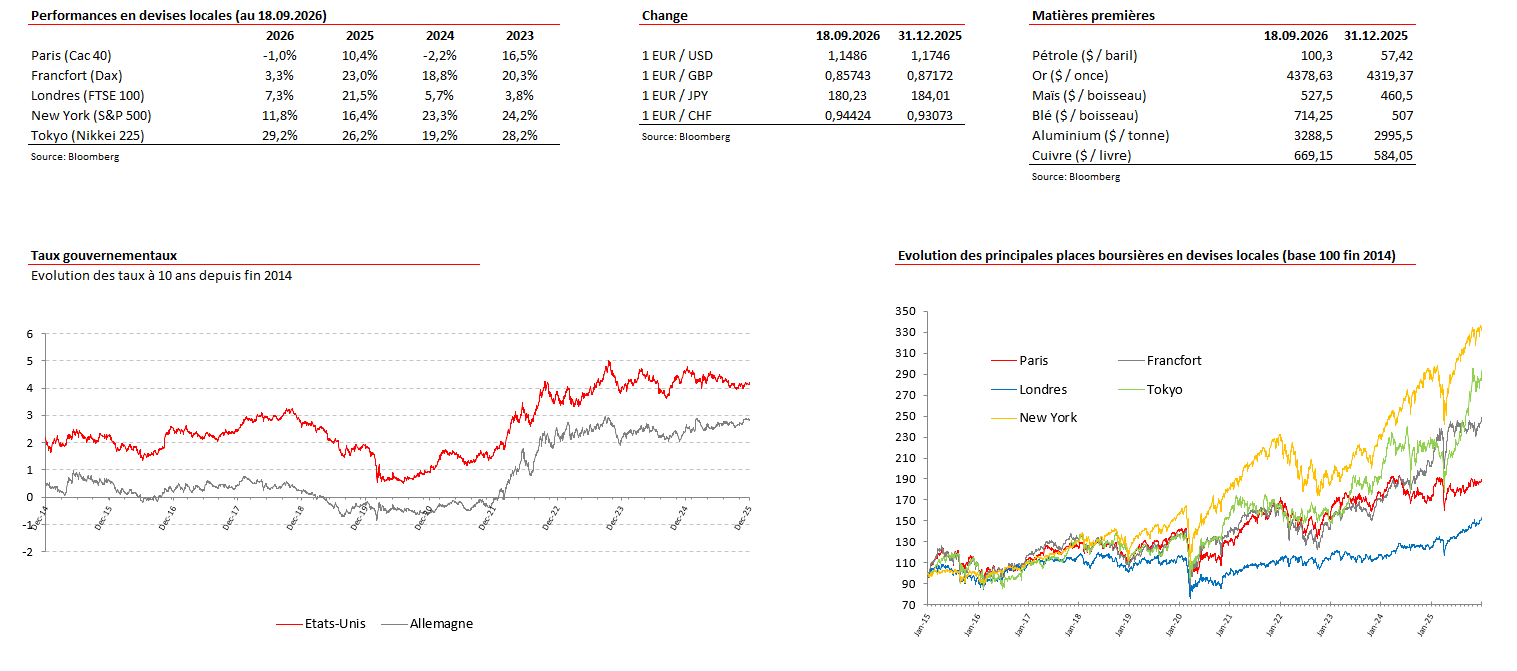


La correction des marchés obligataires s’est prolongée et même amplifiée depuis début septembre. Cette tendance a largement été favorisée par la confirmation de la résurgence des tensions au Moyen-Orient : le prix du baril de Brent est repassé au-dessus des 100 $ et les prix des contrats futures sur le gaz en Europe ont continué de progresser, retrouvant des niveaux qui n’avaient pas été atteints depuis 2022.
Le message relativement hawkish envoyé par la BCE le 10 septembre a aussi joué un rôle dans la correction des marchés de taux. Comme prévu, la BCE a opté pour une nouvelle hausse de taux de 25 points de base (pdb), la deuxième cette année après celle de juin. Certes, le Conseil des gouverneurs a réitéré qu’il n’y avait pas de trajectoire prédéfinie mais plusieurs éléments suggèrent que le resserrement monétaire n’est pas encore arrivé à son terme. Les prévisions d’inflation ont été revues à la hausse par rapport à juin et le Conseil a indiqué à nouveau que l’inflation devrait rester supérieure à la cible pour une « période prolongée ». Des sources de la BCE citées par Bloomberg ont signalé que le resserrement devrait se poursuivre dans le futur, possiblement dès la prochaine réunion du 29 octobre. HSBC Economics prévoit désormais une autre hausse de taux de 25 pdb en décembre. Nous n’attendons pas d’autres hausses en 2027, car nous estimons toujours que les effets de second tour du choc énergétique devraient rester limités.
Les marchés ont suivi les décisions de la Fed (le 16 septembre), de la BoE (le 17 septembre) et de la BoJ (le 18 septembre). La BoJ a suivi la BCE et annoncé une nouvelle hausse de taux, tandis que la BoE a privilégié un statu quo, avec un vote divisé du Comité, à 6-3. La Fed a finalement relevé ses taux de 25 pdb, malgré une inflation américaine d’août ressortie stable à 3,4 % sur un an, comme attendu, un niveau encore élevé qui avait donné des arguments aux faucons du FOMC.

Sur le plan budgétaire, la hausse des taux souverains est une source de complication pour les pays les plus contraints, comme la France ou le Royaume-Uni. En France, le spread OAT-Bund 10 ans est remonté au-dessus des 90 pdb, atteignant son niveau le plus élevé depuis 2012. La faiblesse de la croissance française (attendue maintenue par l’INSEE à 0,4 % en 2026, en ligne avec notre prévision) complique aussi l’équation budgétaire pour le gouvernement. Aux États-Unis, le taux 10 ans s’approche maintenant des 5 % et les premiers rachats de titres de long terme opérés par le Trésor depuis l’annonce (le 19 août) d’un doublement de la taille de ces rachats n’ont pas changé la donne. En outre, les élections de mi-mandat de novembre, qui pourraient conduire à un gouvernement divisé, limitent la perspective d’une consolidation budgétaire d’envergure à moyen terme.
Nous profitons de cette rentrée pour faire un point sur l’actualité juridique et fiscale. Début août, l’administration fiscale a mis à jour ses commentaires concernant le régime du Pacte Dutreil pour y intégrer les évolutions issues de la loi de finances pour 2026
Commentaires de l’administration fiscale sur le recentrage du dispositif Dutreil (mise à jour du 10 août 2026 - BOI-ENR-DMTG-10-20-40-10)
En application de ce régime, la transmission (donation ou succession) des parts ou actions d’une société ayant une activité industrielle, commerciale, agricole (…) est exonérée des droits de mutation à concurrence de 75 % de leur valeur. Cette exonération est conditionnée, entre autres, au respect d’un premier engagement de conservation collectif que prend l’actionnaire qui souhaite transmettre ses parts ou actions, suivi d’un engagement individuel pris par le bénéficiaire de la transmission. La loi de finances pour 2026 a apporté deux modifications substantielles au pacte Dutreil : un allongement de la durée de l’engagement individuel de conservation de 4 à 6 ans et l’exclusion des actifs « somptuaires » du bénéfice de l’exonération partielle.
Pour les transmissions intervenues entre le 1er janvier et la date de publication de la loi un doute subsistait quant à la date d’entrée en vigueur de la mesure d’allongement de l’engagement individuel avec un risque d’une application rétroactive. Au plus grand soulagement de certains contribuables, l’administration est venue préciser que l’allongement de la durée de l’engagement individuel s’applique aux transmissions (décès ou donations) intervenues à compter du 21 février 2026 (soit le lendemain de la date de publication de la loi au Journal officiel).
Le second point traité par l’administration porte sur la nouvelle exclusion des biens somptuaires. Le 3ème alinéa de l’article 787 B du CGI énumère limitativement les catégories de biens visées : biens affectés à l’exercice de la chasse ou de la pêche, véhicules de tourisme, yachts, aéronefs (…), bijoux, métaux précieux, objets d’art, chevaux de courses ou de concours, vins et alcools et enfin, les logements ou résidences, nus ou meublés, loués ou non quel que soit le montant du loyer. L’administration apporte des mesures de tempérament quant à la portée de cette exclusion pour chacune de ces catégories. Cette exclusion est écartée lorsque le bien est affecté à l’activité opérationnelle conformément à l’objet social. Par exemple, un véhicule de tourisme mis à la disposition d’un dirigeant ou d’un salarié restera dans le champ du pacte Dutreil même s’il est utilisé à des fins, à la fois professionnelles et personnelles, lorsque l’usage privé constitue un avantage en nature imposable.
Les biens somptuaires « qui ne sont pas exclusivement affectés par la société à son activité (…) » se retrouvent exclus de l’assiette d’exonération. Les biens doivent être affectés à l’activité opérationnelle pendant au moins trois années avant la transmission, ou à défaut depuis leur acquisition et jusqu’à la fin de l’engagement individuel, ou à défaut la cession des biens. L’administration précise la notion d’affection exclusive à l’activité de la société. Cette affectation exclusive de ces éléments d’actif s’entend d’une utilisation nécessaire à l’activité (industrielle, commerciale, agricole…) et uniquement dédiée à celle-ci. En cas de non-respect de la condition d’affectation exclusive postérieurement à la transmission, l’exonération est remise en cause à concurrence de la valeur vénale des biens somptuaires qui ont cessé d’être affectés à l’activité de la société.
L’administration indique que cette nouvelle disposition s’applique également aux transmissions (décès ou donations) intervenant à compter du 21 février 2026.
Le recentrage des actifs éligibles à l’exonération partielle entraîne une relative insécurité si des mesures simples ne sont pas mises en œuvre avant la signature du pacte Dutreil et jusqu’au terme de l’engagement individuel. Avant la signature du pacte Dutreil, un audit exhaustif des actifs doit être dressé pour la société et pour chacune de ses filiales pour identifier tous les actifs somptuaires et s’assurer qu’ils répondent à la condition d’affectation exclusive à l’activité de la société. Il faudra garder une traçabilité de ces biens de leur affectation jusqu’à la fin de l’engagement individuel.


Comment les entrepreneurs les plus fortunés utilisent-ils l’intelligence artificielle pour accélérer leur croissance et adapter leurs stratégies patrimoniales ?
Fondé sur les témoignages de plus de 3 000 entrepreneurs à travers le monde, le Global Entrepreneurial Wealth Report 2026 de HSBC Private Bank révèle un optimisme toujours solide : 95 % se déclarent confiants dans les perspectives de leur entreprise et tous investissent désormais dans l’IA. Le rapport analyse également leurs choix en matière d’investissement, de diversification et de préservation du patrimoine.
La hausse erratique des rendements obligataires inquiète, mais les taux réels redeviennent attractifs et les spreads de crédit restent contenus. Côté actions, la croissance des bénéfices s’élargit au-delà de la tech grâce à l’IA. Nous renforçons le Japon et relevons l’Europe ex‑UK à neutre.
À court terme, la principale source d’incertitude reste la volatilité des rendements obligataires. Elle s’explique avant tout par un sujet d’offre : le marché doit absorber des volumes d’émissions élevés, en particulier du Trésor américain, auxquels s’ajoutent des émissions de grands groupes – notamment certains acteurs technologiques finançant leurs investissements. Lorsque l’offre augmente, le marché exige une prime de rendement plus élevée, ce qui pèse sur les prix des obligations et fait monter les taux. Un deuxième moteur tient à la politique monétaire : la trajectoire de la Fed est perçue comme moins prévisible, ce qui rend les taux plus réactifs à chaque donnée macroéconomique (inflation, emploi, consommation) et entretient des mouvements rapides d’anticipations. Enfin, les fluctuations du pétrole continuent d’alimenter une volatilité “aller-retour » via l’inflation observée, même si son impact sur l’inflation cœur semble plus contenu qu’on ne le redoutait. Pour autant, plusieurs éléments rendent le diagnostic plus constructif. D’abord, la remontée des rendements s’est surtout faite via les taux réels, tandis que les anticipations d’inflation (breakevens) sont restées relativement maîtrisées. Ensuite, les spreads de crédit ne signalent pas de stress majeur, ce qui reflète aussi des bilans d’entreprises encore solides. Dans ce contexte, les obligations retrouvent de l’intérêt pour les investisseurs capables d’adopter un horizon plus long : verrouiller des rendements actuels peut offrir un revenu attractif et un rôle de stabilisateur de portefeuille, malgré une volatilité de court terme. Côté actions, nous estimons que cette volatilité obligataire ne devrait pas provoquer de dommage durable. Le soutien clé vient de la croissance

des bénéfices, qui s’élargit progressivement à davantage de secteurs et de régions. L’innovation et l’investissement tirés par l’IA ne profitent pas uniquement aux technologies de l’information : ils alimentent aussi la dynamique des industriels (automatisation, productivité, équipement) et des financières (activité et environnement de taux). Cette diffusion s’observe au-delà des États‑Unis, notamment en Asie du Nord.
Dans ce cadre, nous surpondérons le Japon. Le marché japonais combine des expositions attrayantes à la technologie et à la fabrication avancée, et un secteur financier susceptible de bénéficier de la pentification de la courbe des taux. Les actions japonaises jouent aussi un rôle de diversification dans une allocation mondiale. La volatilité du yen avait incité à davantage de prudence ces derniers mois ; les interventions sur le JPY contribuent désormais à en limiter les excès et à soutenir l’appétit pour le risque.
En Europe (hors Royaume‑Uni), l’activité s’est montrée plus résiliente que prévu, portée par les dépenses budgétaires, l’investissement et des gains de productivité, y compris via l’adoption de l’IA. Nous couvrons donc notre légère sous‑pondération et remontons la région à neutre.